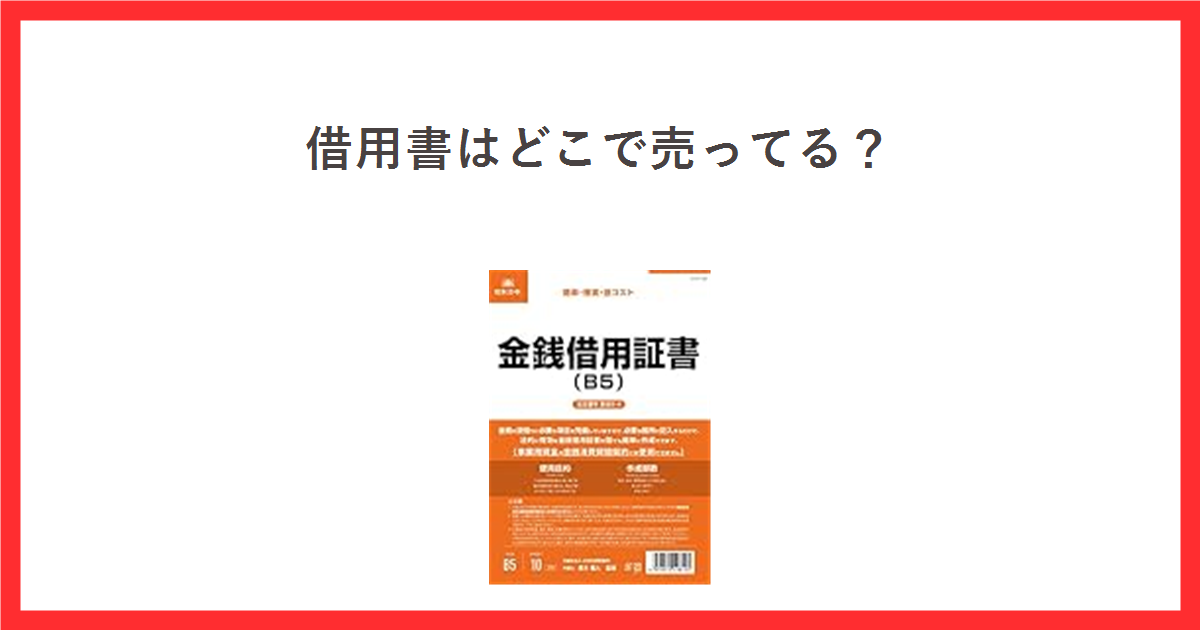
友人にお金を貸すことになって、借用書をどこで買えばいいのか分からず手が止まる。文房具店の棚を見ても見つからず、100円ショップにも無さそうに見える。実際には、既製の用紙は「借用書」ではなく「金銭借用証書」という商品名で売られています。そして用紙そのものより先に決めておくべきなのは、収入印紙が要るかどうかです。2026年11月14日に国税庁のタックスアンサー、e-Gov法令検索の条文、ダイソーのネットストアを順に確認し、買う場所と、買う前に決めることを整理しました。
結論:用紙は「金銭借用証書」で買える。先に決めるのは印紙のほう
調べて分かったことを先にまとめます。金額はすべて2026年11月14日時点の一次情報から採ったものです。
借用書を用意するときに押さえる5点
- 既製の用紙は「借用書」ではなく「金銭借用証書」という商品名で流通している。日本法令の法令用紙(契約9-4など)が通販で買える。
- ダイソーのネットストアで「借用書」と検索しても、上位に出るのは仕切書・領収証・納品書で、借用書そのものの商品は見当たらなかった。
- 用紙を買わず、手書きや自作でも効力に差はない。民法に「借用書はこの用紙で」という決まりは無い。
- 契約金額が1万円以上になると収入印紙が要る。国税庁の一覧表で「金銭借用証書」は第1号文書に名指しされている。
- 印紙を貼らなかった場合、本来の印紙税額の3倍にあたる過怠税を取られる。用紙代より、こちらのほうが金額が大きい。
つまり買い物としては「用紙を探す」より「必要な額面の収入印紙を用意する」ほうが本題になります。以下、順に見ていきます。
市販の用紙は「金銭借用証書」という名前で売られている
通販で「借用書」と検索すると関係ない商品が混ざりますが、「金銭借用証書」で探すと法令用紙が並びます。実際に商品APIで確認できたのは、日本法令の法令用紙でした。
| 商品名 | 品番 | 仕様 |
|---|---|---|
| 金銭借用証書(ヨコ書) | 契約9-4 | B5・10枚 |
| 金銭借用証書(ノーカーボン) | 契約9-4N | B5・ヨコ書・3枚複写・3組入り |
| 金銭借用証書(タテ書) | 契約9 | B4 |
| 「親しき中にも」借用書 | 契約36-N | 物品の貸し借り向け・保管用封筒つき |
複写式(契約9-4N)を選ぶと、同じ内容の控えが貸主と借主の両方に残ります。1通だけ作ってコピーを渡す方法でも実務上は足りますが、複写なら署名・押印まで同時に写るため、あとから「この控えは本物か」という話になりにくくなります。
なお、日本法令の自社サイトは2026年10月23日から、PHPの脆弱性に対する予防的措置としてWebサーバーを停止していると同社が告知しています。メーカーの商品ページで仕様を直接確認することが、この記事を書いた時点ではできませんでした。
ダイソーのネットストアには借用書の既製品が見当たらない
100円ショップで済ませたいところですが、ダイソーのネットストアを実際に検索した結果は次のとおりでした。
ダイソーネットストアで「借用書」を検索した結果(2026年11月14日)
- ヒット件数は365件と表示されるが、上位に並ぶのは「仕切書複写ノーカーボン45組」「軽減税率対応領収証」「領収証 複写ノーカーボン 多色刷 38組」「納品書 複写ノーカーボン50組」など。
- 「金銭消費貸借」で検索すると14件まで減り、出てくるのは金銭出納帳とルーズリーフだった。
- 同じ検索窓に実在しない語(ひらがなの造語)を入れても35件が返るため、件数そのものは取扱いの証明にならない。
- 一方「領収証」で検索すると121件が返り、1位から「領収証 内訳付 複写ノーカーボン50組」「領収証80枚」と商品名が一致する。取扱いがある語ではこうなる。
この結果から、ダイソーの公式通販には借用書の既製品は無いと判断しました。店舗ごとの品ぞろえまでは確認できていないため、近所の店に置いてある可能性は残ります。
手書きや自作の借用書でも効力は変わらない
そもそも借用書は、決まった用紙でなければいけないものではありません。e-Gov法令検索で民法の条文を確認すると、お金の貸し借り(消費貸借)の成立についてこう書かれています。
民法第587条は「消費貸借は、当事者の一方が種類、品質及び数量の同じ物をもって返還をすることを約して相手方から金銭その他の物を受け取ることによって、その効力を生ずる」と定めています。つまり原則は、実際にお金を渡した時点で成立します。
そのうえで民法第587条の2(書面でする消費貸借等)は「前条の規定にかかわらず、書面でする消費貸借は、当事者の一方が金銭その他の物を引き渡すことを約し、相手方がその受け取った物と種類、品質及び数量の同じ物をもって返還をすることを約することによって、その効力を生ずる」としています。書面にしておけば、お金を渡す前の約束の段階でも契約として成立するということです。
どちらの条文にも、用紙の種類や様式についての定めはありません。市販の用紙を使わず、便せんやコピー用紙に手書きしても、効力そのものは変わりません。既製品の価値は、書き落としやすい項目があらかじめ印刷されている点にあります。
同条の2項では、書面でする消費貸借の借主は、お金を受け取るまでは契約を解除できるとされています。解除によって貸主が損害を受けたときは賠償を請求できる、という但し書きも付いています。
契約金額が1万円以上なら収入印紙が要る
ここからが買い物の本題です。借用書は印紙税の課税文書にあたります。国税庁のタックスアンサーNo.7140「印紙税額の一覧表(その1)」を見ると、第1号文書の「消費貸借に関する契約書」の例として「金銭借用証書、金銭消費貸借契約書など」が名指しされています。
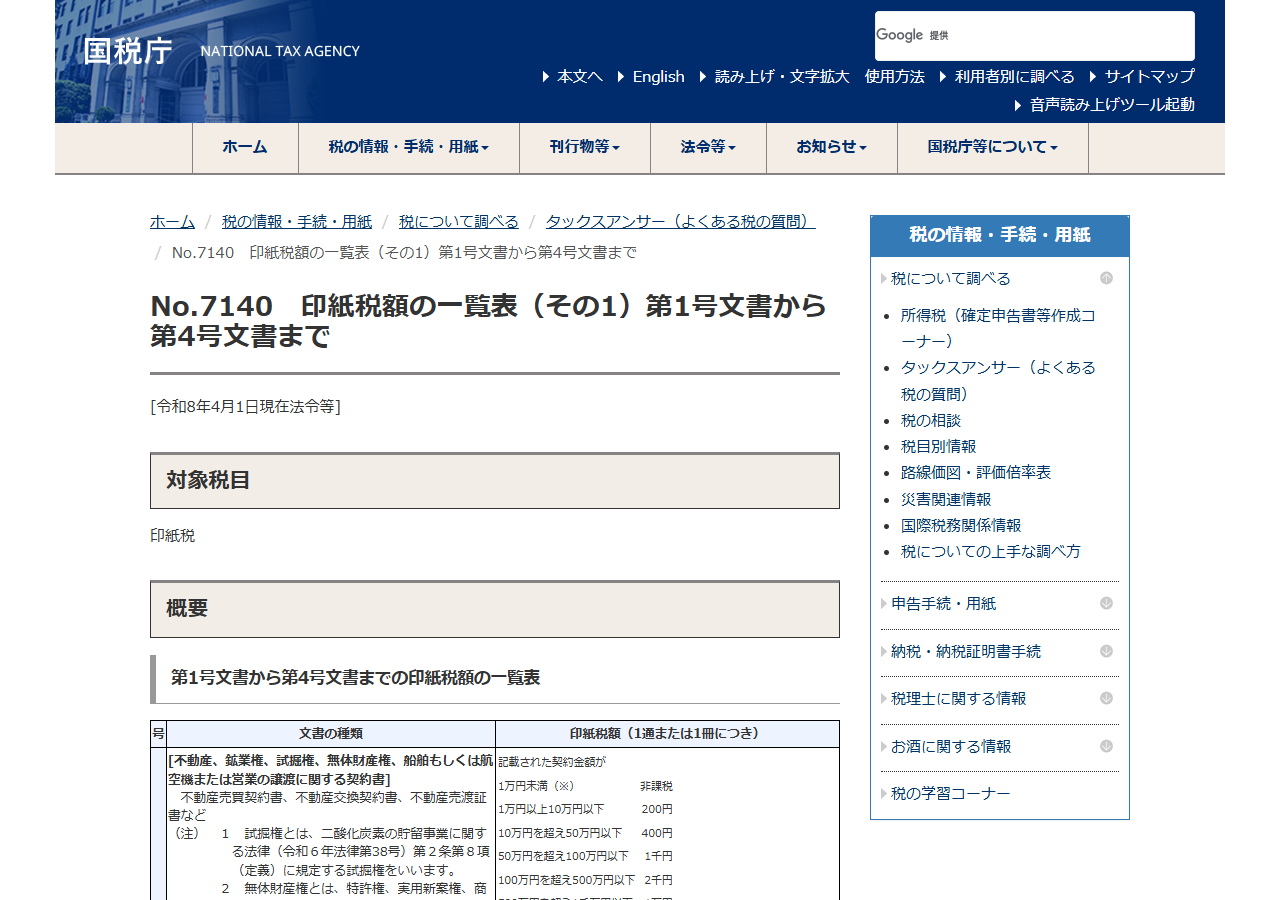
借りる金額ごとの印紙税額は次のとおりです。金額が大きくなるほど段階的に上がります。
| 記載された契約金額 | 印紙税額(1通につき) |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1,000円 |
| 100万円を超え500万円以下 | 2,000円 |
| 500万円を超え1千万円以下 | 10,000円 |
| 1千万円を超え5千万円以下 | 20,000円 |
| 契約金額の記載のないもの | 200円 |
注意したいのは最後の行です。金額を書かない借用書でも非課税にはならず、200円の印紙が要ります。印紙そのものの買い方は、収入印紙はどこで買う?郵便局・コンビニ・法務局の違いでまとめています。
貼らなかったときに取られる金額のほうが大きい
印紙を貼り忘れたときの扱いも、国税庁のタックスアンサーNo.7131に書かれています。
課税文書を作ったときまでに印紙税を納めなかった場合、納めなかった印紙税額とその2倍に相当する金額の合計、つまり本来の3倍の過怠税が徴収されます。ただし、税務調査を予知せずに自分から「印紙税不納付事実申出書」を出した場合は1.1倍に軽減されます。
もうひとつ見落としやすいのが消印です。貼った印紙を所定の方法で消印しなかった場合、消印されていない印紙の額面に相当する金額の過怠税が徴収されると書かれています。貼って終わりではなく、印章か署名で消すところまでが納付です。なお過怠税は、全額が法人税の損金や所得税の必要経費には算入されません。
お金以外の貸し借りには物品用の借用書がある
借用書が必要になるのは現金の貸し借りだけではありません。工具、カメラ、楽器、イベント用の備品など、物を貸すときにも同じ考え方で書面を残せます。先ほどの表に挙げた「親しき中にも」借用書(契約36-N)は、物品の貸し借りを想定した用紙で、保管用の封筒が付いています。
物の貸し借りは、民法では使用貸借や賃貸借として扱われ、金銭の消費貸借とは別の規定になります。印紙税の面では、第1号文書の「消費貸借に関する契約書」は金銭などを対象とするものなので、単に物を貸すだけの書面であれば、その区分には当たりません。判断に迷う内容を書く場合は、作る前に所轄の税務署へ確認してください。
借用書に書いておく項目
お金
金額・受け渡し日・返済期日
いくらを、いつ渡し、いつまでに返すか。分割なら各回の金額と期日まで書きます。金額は改ざんされないよう漢数字の大字を使う書き方もあります。
利息
利率と、遅れたときの扱い
利息を取るかどうか、取るなら年何パーセントか。遅延損害金を定めるならその利率も。何も書かなければ後述の法定利率で扱われます。
当事者
氏名・住所・署名押印
貸主と借主の氏名と住所。借主の署名は自筆にしておくと、後から本人が書いたかどうかの争いになりにくくなります。
利息を書くときの上限は法律で決まっている
利息を付ける場合、好きな利率を書けるわけではありません。利息制限法第1条は、金銭を目的とする消費貸借における利息の契約について、次の利率を超える部分を無効と定めています。
| 元本の額 | 上限の利率 |
|---|---|
| 10万円未満 | 年2割(年20%) |
| 10万円以上100万円未満 | 年1割8分(年18%) |
| 100万円以上 | 年1割5分(年15%) |
上限を超えて書いた場合、超過部分が無効になります。逆に、利息について何も書かなかった場合は民法第404条の法定利率で扱われ、同条2項は「法定利率は、年三パーセントとする」としています。ただし3項で3年を一期として変動すると定められているため、将来にわたって年3%で固定されるわけではありません。
返してもらう権利には期限がある
借用書を作っても、放置すれば時効にかかります。民法第166条は、債権について「債権者が権利を行使することができることを知った時から五年間行使しないとき」または「権利を行使することができる時から十年間行使しないとき」に時効によって消滅すると定めています。
返済期日を書いた借用書であれば、その期日から数えることになります。期日を書かないまま貸すと、いつから数えるのかが曖昧になります。返済期日の欄は、用紙を買う買わないにかかわらず必ず埋めてください。
2枚以上になったら製本して契印する
借用書が複数枚になる場合や、同じ内容の2通を貸主と借主で1通ずつ持つ場合は、ページがすり替えられていないことを示す必要があります。実務では、ホチキス留めのうえで見開きに契印を押すか、製本テープで袋とじにして、テープと紙にまたがるように押印します。
契約書用の製本テープは、A4の長辺に合わせてあらかじめカットされた製品が通販で流通しています。幅25mm・35mmといった仕様があり、50枚単位の業務用から、少部数向けのものまであります。
印紙税の面では、同じ内容の借用書を2通作ると2通とも課税文書になり、それぞれに印紙が要ります。1通だけ作って借主が原本を保管し、貸主はコピーを持つ形にすれば、印紙は1通分で済みます。どちらにするかは、金額と、相手との関係を見て決めてください。
この記事で確認できなかったこと
- 日本法令の各用紙のメーカー希望小売価格と現在の仕様。同社サイトが2026年10月23日から停止中のため、商品ページで確認できなかった
- ダイソー・セリア・キャンドゥの実店舗での取扱い。確認したのはダイソーのネットストアのみ
- 文具専門店や書店での店頭在庫
- 物品の借用書が印紙税の課税文書に当たるかどうかの個別判断。記載内容によって変わるため、税務署への確認が必要
よくある質問
借用書は手書きでも大丈夫ですか。
民法に用紙や様式の定めはないため、手書きでも効力は変わりません。既製の用紙は、書くべき項目があらかじめ印刷されている点が利点です。
1万円を借りる場合、印紙は要りますか。
国税庁の一覧表では1万円未満が非課税、1万円以上10万円以下が200円です。ちょうど1万円は「1万円以上」に入るため、200円の印紙が必要になります。
金額を書かなければ印紙は不要ですか。
不要にはなりません。一覧表の「契約金額の記載のないもの」は200円と定められています。
印紙を貼り忘れたら借用書は無効になりますか。
印紙税は文書に対する税であり、貼っていないことを理由に契約そのものが無効になるという定めはありません。ただし3倍の過怠税の対象になります。
利息は何パーセントまで書けますか。
利息制限法第1条により、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%が上限です。超えた部分は無効になります。
出典
- 国税庁「No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで」(2026年11月14日確認)
- 国税庁「No.7131 印紙税を納めなかったとき」(2026年11月14日確認)
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第587条・第587条の2・第404条・第166条(2026年11月14日確認)
- e-Gov法令検索「利息制限法(昭和二十九年法律第百号)」第1条(2026年11月14日確認)
- ダイソーネットストア(2026年11月14日に「借用書」「金銭消費貸借」「領収証」で検索)
- 日本法令(2026年11月14日にサイト停止の告知を確認)
コメント